Bapenda Lebak Akui Pengawasan Pajak Tambang Belum Digital, Aktivitas Belum Terdata Jadi Kendala

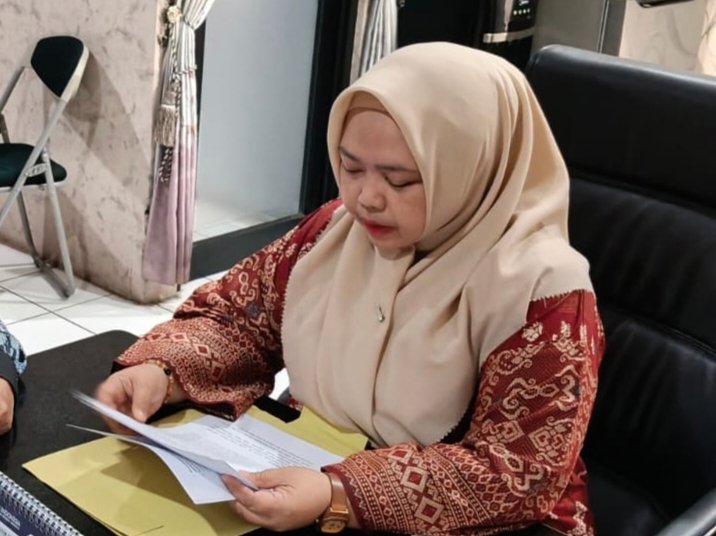
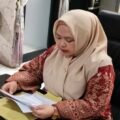
Caption : Nopia Nursafitri,Kabid Perencanaan Pajak Daerah dan Retribusi Daerah Bapenda Lebak
JUARAMEDIA, LEBAK – Badan Pendapatan Daerah (Bapenda) Kabupaten Lebak mengakui pengawasan dan penagihan Pajak Mineral Bukan Logam dan Batuan (MBLB) belum dilakukan secara digital.
Di tengah luasnya wilayah dan tersebarnya lokasi pertambangan, kondisi tersebut menjadi tantangan karena masih terdapat kemungkinan aktivitas pertambangan yang belum terdata atau belum melaporkan perubahan aktivitasnya.
Kepala Bidang Perencanaan Pajak Daerah dan Retribusi Daerah Bapenda Lebak, Nopia Nurfitri, menyampaikan hal tersebut kepada awak media, Rabu (30/9/2026).
Menurut Nopia, pemungutan pajak dari aktivitas pertambangan yang menjadi kewenangan daerah terutama dilakukan melalui Pajak MBLB. Mekanisme pemungutannya diawali dengan pendataan dan pendaftaran wajib pajak.
Selanjutnya, wajib pajak menyampaikan laporan mengenai jumlah produksi atau hasil pengambilan mineral bukan logam dan batuan yang diperoleh dalam satu bulan sebagai dasar penghitungan kewajiban pajak.
Data tersebut kemudian menjadi bahan bagi Bapenda untuk melakukan verifikasi, penghitungan hingga penetapan besaran pajak yang harus dibayarkan oleh wajib pajak sesuai ketentuan.
“Data tersebut kemudian menjadi bahan bagi Bapenda dalam melakukan verifikasi, penghitungan, dan penetapan besaran pajak yang harus dibayarkan oleh wajib pajak sesuai dengan ketentuan yang berlaku,” kata Nopia.
Nopia mengungkapkan, hingga saat ini pengawasan dan penagihan terhadap objek Pajak MBLB belum dilakukan berbasis digital.
“Belum dilakukan pengawasan dan penagihan berbasis digital untuk objek pajak MBLB,” ujarnya.
Menurutnya, kondisi geografis Kabupaten Lebak menjadi salah satu tantangan dalam pendataan dan pengawasan. Wilayah yang luas serta lokasi kegiatan pertambangan yang tersebar membuat pengawasan lapangan membutuhkan waktu dan sumber daya yang cukup.
Selain itu, perubahan kegiatan maupun volume produksi pertambangan dari waktu ke waktu juga membutuhkan pemutakhiran data secara berkala.
Karena itu, pendataan tidak hanya mengandalkan data administrasi di kantor, tetapi juga dilakukan melalui verifikasi dan pendataan lapangan.
Langkah tersebut diperlukan untuk memastikan kesesuaian antara data administrasi yang dimiliki Bapenda dengan kondisi kegiatan pertambangan di lapangan.
Bapenda juga mengakui adanya kemungkinan kegiatan pertambangan yang belum terdata atau belum melaporkan perubahan aktivitasnya.
Kondisi tersebut menjadi salah satu kendala dalam optimalisasi penerimaan Pajak MBLB. Untuk mengatasinya, Bapenda membutuhkan intensifikasi pendataan serta verifikasi lapangan.
Dari sisi perpajakan, fokus Bapenda adalah memastikan kegiatan yang merupakan objek pajak dapat teridentifikasi dan data kewajiban perpajakannya tercatat.
Apabila ditemukan aktivitas pertambangan yang diduga belum terdata sebagai wajib pajak, informasi tersebut dapat menjadi bahan untuk dilakukan verifikasi lebih lanjut.
Terkait aktivitas pertambangan yang diduga ilegal atau tidak memiliki izin, Nopia menegaskan bahwa Bapenda tidak memiliki kewenangan tunggal untuk menyatakan maupun menindak suatu kegiatan sebagai tambang ilegal.
“Bapenda tidak memiliki kewenangan tunggal untuk menyatakan atau menindak suatu kegiatan sebagai tambang ilegal,” jelasnya.
Menurut dia, persoalan perizinan pertambangan merupakan kewenangan sektor terkait. Karena itu, Bapenda melakukan pendekatan melalui pendataan, pengawasan objek pajak, verifikasi lapangan serta koordinasi dengan perangkat daerah dan instansi yang memiliki kewenangan perizinan dan penegakan hukum.
Jika ditemukan indikasi kegiatan yang berkaitan dengan pelanggaran perizinan atau membutuhkan penanganan hukum, Bapenda dapat menyampaikan maupun mengoordinasikan informasi tersebut kepada instansi yang berwenang dan aparat penegak hukum.
Koordinasi antarinstansi juga diperlukan ketika terdapat perbedaan antara data yang dimiliki Bapenda dengan kondisi atau informasi dari instansi lain.
Dalam kondisi tersebut, diperlukan rekonsiliasi dan koordinasi data, termasuk melalui kegiatan verifikasi lapangan.
Bapenda memiliki kepentingan terhadap data objek dan subjek pajak serta kewajiban perpajakannya. Sementara data mengenai perizinan dan aspek teknis pertambangan berada pada instansi yang mempunyai kewenangan di bidang pertambangan dan perizinan.
Keterbatasan koordinasi dan pertukaran data antarinstansi, terutama terkait perizinan, lokasi kegiatan dan perkembangan aktivitas usaha, juga menjadi salah satu kendala yang dihadapi.
15 Jenis Mineral dan Batuan Jadi Objek Pajak
Untuk kegiatan yang berkaitan langsung dengan pengambilan mineral bukan logam dan batuan, Pajak MBLB menjadi salah satu pajak daerah yang dipungut Bapenda Kabupaten Lebak.
Sejumlah jenis mineral dan batuan yang tercantum sebagai objek pajak antara lain:
1.Andesit
2.Batu kapur atau gamping
3.Batu kapur atau gamping untuk semen
4.Batu permata
5.Batu setengah permata
6.Bentonit
7.Dolomit
8.Pasir kuarsa
9.Pasir pasang
10.Pasir urug
11.Tanah liat
12.Clay
13.Tanah urug
14.Trass
15.Zeolit
Besaran Pajak MBLB pada prinsipnya dihitung berdasarkan dasar pengenaan pajak dikalikan tarif pajak yang ditetapkan dalam peraturan daerah.
Dalam dokumen penjelasan Bapenda, dasar pengenaan MBLB menggunakan nilai jual hasil pengambilan MBLB, sedangkan tarifnya ditetapkan melalui peraturan daerah dengan batas paling tinggi 20 persen.
Selain Pajak MBLB, terdapat pula opsen Pajak MBLB. Tarif opsen secara nasional disebut sebesar 25 persen dari pajak MBLB terutang dan dipungut bersamaan dengan pajak yang dikenakan opsen.
Dengan luasnya wilayah Kabupaten Lebak, persebaran lokasi pertambangan, perubahan volume produksi serta belum terintegrasinya seluruh proses pengawasan secara digital, Bapenda masih membutuhkan kombinasi antara pengelolaan data administrasi dan pemeriksaan lapangan.
Pemutakhiran data, verifikasi lapangan dan koordinasi dengan instansi terkait menjadi bagian penting untuk memastikan objek dan subjek pajak sektor pertambangan dapat teridentifikasi.
Bagi Bapenda, keberadaan data yang sesuai dengan kondisi di lapangan menjadi dasar penting dalam pencatatan kewajiban perpajakan sekaligus mendukung optimalisasi penerimaan Pajak MBLB di Kabupaten Lebak.(*)

Author: Yayat - JuaraMedia
Pemimpin redaksi

Pos Terkait


Pos Terbaru